
kai云体育app官网版下载官网
你的位置:kai云体育app官网版下载官网 > 新闻中心 >
发布日期:2026-10-01 04:47 点击次数:61
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟来回
客户端
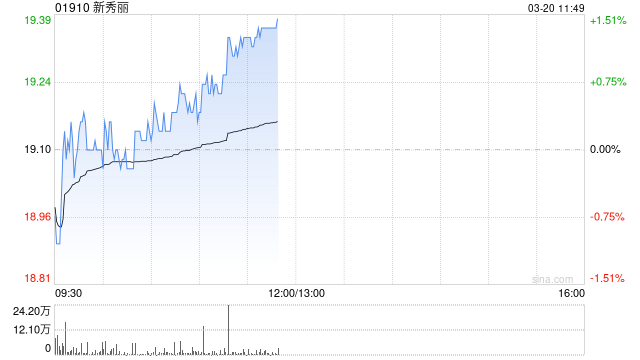
高盛发布研报称,基于新飘逸(01910)第三季事迹,上调对公司本年至2027年经调理净利预测5%至8%,成见价由20.9港元上调至22港元,督察“买入”评级。该行指,新飘逸股价曩昔3个月区间上落,以为超预期的第三季事迹,以及惩处层对业务瞻望正面论调,应有益短期股价心扉。
新飘逸惩处层相较8月事迹电话会议,最新一次电话会议对业务瞻望看来更为乐不雅,并预期9月推出的新家具及参加旺季前加码告白步履激动下,第四季度净销售增长将较第三季度改善。高盛以为,新飘逸来岁潜在的好意思国双重上市,以及股份回购以平定稀释影响,将成为该股将来进一步价值重估的催化剂。
 海量资讯、精确解读,尽在新浪财经APP
包袱剪辑:史丽君 开云kaiyun.com
Powered by kai云体育app官网版下载官网 @2013-2022 RSS地图 HTML地图